Crisis del Fondo E: los siete gerentes de las AFP, las pérdidas previsionales y quién debe responder.
Los ahorros acumulados durante décadas por los trabajadores chilenos volvieron al centro del debate público tras la fuerte caída del Fondo E de las Administradoras de Fondos de Pensiones (AFP), considerado tradicionalmente la alternativa más conservadora del antiguo sistema de multifondos.
Por Redacción El Minuto Internacional | Investigación y análisis previsional
Entre enero y septiembre de 2026, el fondo registró una rentabilidad real negativa del 10,39%, resultado que generó especial preocupación entre quienes se encontraban próximos a jubilarse y los pensionados cuyos pagos dependen de saldos sujetos a fluctuaciones de mercado.
La controversia adquirió mayor relevancia después de que investigaciones periodísticas reconstruyeran las estrategias de inversión desarrolladas por las siete AFP mediante contratos derivados sobre tasas de interés estadounidenses, conocidos como swaps.
Una investigación de Bío Bío Investiga, publicada el 20 de octubre de 2026 por el periodista Nicolás Parra Tapia, director de su Unidad de Investigación, identificó a los gerentes generales y responsables de inversiones de las siete administradoras y expuso las valorizaciones negativas que registraban determinadas posiciones financieras a mayo.
A estos antecedentes se sumó la decisión de la Superintendencia de Pensiones de iniciar un procedimiento sancionatorio contra las siete administradoras, destinado a examinar posibles incumplimientos relacionados con las inversiones de los fondos D y E y los deberes de administración.
Fuentes: Biblioteca del Congreso Nacional — Decreto Ley 3.500. Consultar especialmente los artículos 147, 148 y 149.
La apertura de ese procedimiento no constituye una declaración de culpabilidad. Sin embargo, establece una instancia formal para esclarecer actuaciones que hasta ahora habían sido explicadas principalmente por la evolución adversa de los mercados internacionales.
La pregunta que surge tiene relevancia nacional: ¿Qué responsabilidades pueden exigirse si se demuestra que decisiones de inversión contrarias a los deberes legales perjudicaron los fondos destinados a financiar las pensiones?
Fondo E: cómo una estrategia con tasas estadounidenses terminó generando pérdidas
El Fondo E se caracteriza por mantener una exposición relativamente reducida a instrumentos de renta variable y una mayor participación de activos de renta fija.
Esa composición suele asociarse a un perfil conservador, pero no elimina el riesgo financiero.
Cuando aumentan las tasas de interés, el precio de numerosos instrumentos de renta fija disminuye. Este efecto puede ser considerable cuando los títulos tienen vencimientos largos o cuando existen operaciones derivadas cuya valorización depende del comportamiento de las tasas.
Las AFP incrementaron su exposición a determinadas estrategias vinculadas a tasas internacionales mediante instrumentos conocidos como swaps.
¿Qué es un swap y por qué puede generar pérdidas?
Un swap de tasas de interés es un contrato financiero mediante el cual dos partes intercambian flujos calculados sobre tasas de interés, habitualmente una fija y otra variable.
Su utilización puede servir para gestionar riesgos, modificar la exposición financiera o adoptar posiciones sobre movimientos futuros del mercado.
Por lo tanto, un swap no es necesariamente una operación ilegal o especulativa por su sola naturaleza. El riesgo depende de cómo se utilice, de la posición asumida, de su magnitud y de los controles aplicados.
De acuerdo con la investigación de Bío Bío Investiga, las posiciones cuestionadas beneficiaban financieramente a los fondos administrados por las AFP si las tasas estadounidenses descendían según las expectativas consideradas en la estrategia.
Pero la evolución de las tasas fue diferente y provocó valorizaciones negativas significativas en los contratos.
La situación también puso bajo discusión la sensibilidad de los fondos conservadores frente a movimientos internacionales de tasas y el uso de instrumentos complejos para gestionar esos riesgos.
La caída del 10,39% y su posible impacto en las futuras pensiones
La cifra registrada por el Fondo E exige una explicación que vaya más allá del porcentaje.
Para un trabajador que ahorró durante 30 o 40 años, una caída importante poco antes de jubilarse puede reducir el valor de los recursos disponibles en un momento en que dispone de menos tiempo para esperar una recuperación.
Por ejemplo, si una cuenta hubiera mantenido un saldo real equivalente a $30 millones durante todo el período y experimentado exactamente una caída real de 10,39%, sin movimientos intermedios, la disminución ilustrativa equivaldría a $3.117.000.
El saldo restante representaría aproximadamente $26.883.000, expresado en poder adquisitivo comparable.
Este ejercicio no corresponde a un caso real identificado ni demuestra que todos los afiliados hayan perdido esa cantidad.
El resultado efectivo depende de los saldos individuales, las fechas de inversión, las cotizaciones, los movimientos y la evolución del valor cuota.
¿Los pensionados reciben automáticamente una pensión 10,39% menor?
No necesariamente.
El efecto sobre las pensiones depende de la modalidad elegida y de las reglas específicas de cálculo.
Quienes reciben una pensión bajo retiro programado mantienen recursos en una cuenta individual cuyo saldo puede variar con la rentabilidad de los fondos. Esa evolución puede incidir en los cálculos y recálculos de la pensión.
Por otra parte, las personas que ya contrataron una renta vitalicia con una compañía de seguros no experimentan una disminución automática de su pago contractual por la posterior caída del Fondo E.
También importa establecer si el afiliado ya había obtenido su pensión, si todavía estaba acumulando ahorros o si realizó el trámite de jubilación durante el período de caída.
En consecuencia, afirmar que miles de personas recibieron pensiones efectivamente menores requiere antecedentes específicos que permitan medir ese impacto.
La ausencia de una cuantificación individual no disminuye la importancia del problema; demuestra la necesidad de que las autoridades entreguen información clara sobre sus consecuencias reales.
Las siete AFP y las valorizaciones negativas bajo escrutinio
La investigación de Bío Bío Investiga identificó valorizaciones negativas asociadas a posiciones financieras de las siete administradoras, considerando antecedentes disponibles con corte a mayo de 2026.
Las cifras reportadas fueron:
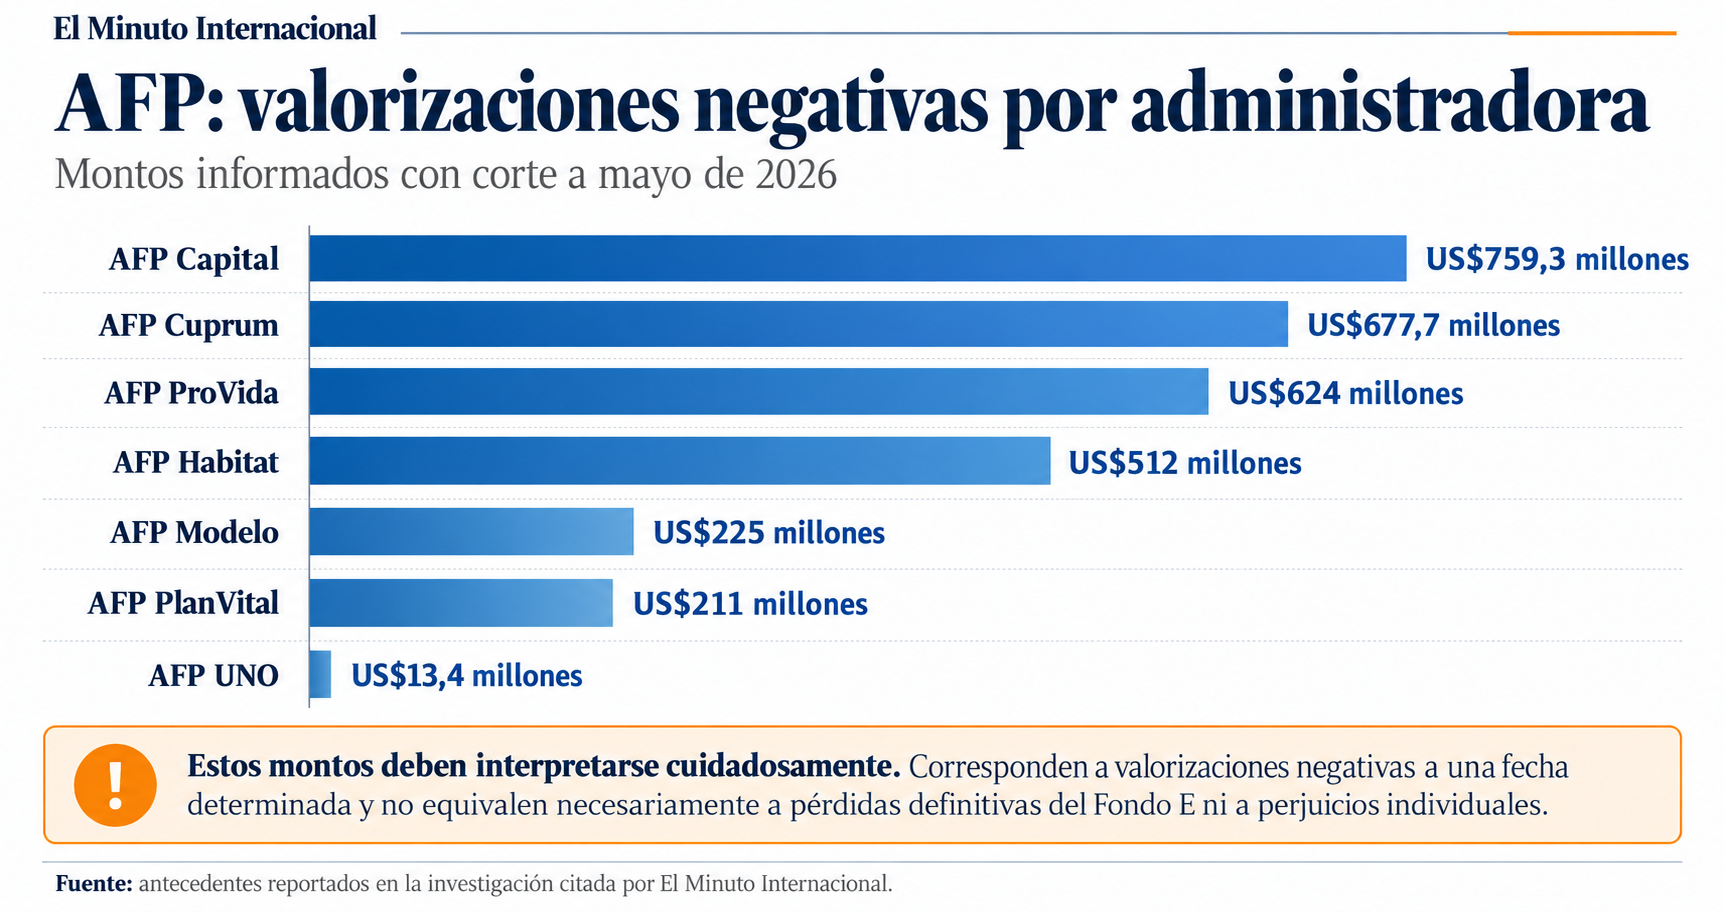
Estos montos deben interpretarse cuidadosamente.
No corresponden exclusivamente a pérdidas del Fondo E, reflejan valorizaciones negativas de posiciones financieras a una fecha determinada y no equivalen a sumas que puedan atribuirse personalmente a los gerentes identificados.
Además, las administradoras tienen patrimonios administrados de diferente magnitud. Por ello, una comparación rigurosa también debe considerar las exposiciones como proporción de sus activos.
Los gerentes generales de las siete AFP: nombres y responsabilidades institucionales
La identificación pública de los ejecutivos permite examinar las estructuras de decisión de cada administradora.
Las estrategias de inversión no suelen depender exclusivamente de una persona. Intervienen gerencias, comités especializados, áreas de riesgos, procedimientos internos y órganos de dirección.
Por esa razón, la responsabilidad institucional de una AFP debe distinguirse de una eventual responsabilidad individual de sus ejecutivos, que requiere antecedentes concretos sobre decisiones, facultades, conductas y períodos de gestión.
AFP Capital: Renzo Vercelli y Francisco Guzmán
Renzo Vercelli Baladrón ocupa la gerencia general de AFP Capital, mientras Francisco Guzmán Molina se desempeña en la Vicepresidencia de Inversiones, según la investigación de Bío Bío Investiga.
Capital presentó la mayor valorización negativa entre las administradoras consideradas, con aproximadamente US$759,3 millones a mayo.
El reportaje original destacó que parte de las posiciones correspondía a contratos con Morgan Stanley y Bank of America, con valorizaciones negativas cercanas a US$245 millones y US$232 millones, respectivamente.
En el Fondo E, la exposición negativa informada alcanzaba US$139 millones, equivalentes al 2,57% de sus activos.
Estas cifras hacen necesario examinar las autorizaciones, límites de riesgo y mecanismos de seguimiento aplicados a las inversiones.
La investigación deberá determinar cuáles fueron las decisiones concretas adoptadas por los órganos competentes y si cumplieron los deberes exigidos legalmente.
AFP Cuprum: Martín Mujica y Andrés García
En AFP Cuprum, la gerencia general es ejercida por Martín Alberto Mujica Ossandón y la gerencia de Inversiones por Andrés García Lagos, de acuerdo con los antecedentes de Bío Bío Investiga.
La administradora acumulaba valorizaciones negativas por aproximadamente US$677,7 millones.
La participación de Cuprum en las estrategias cuestionadas plantea interrogantes sobre la evaluación de escenarios alternativos, el seguimiento de posiciones y los mecanismos empleados para revisar decisiones cuando cambiaron las condiciones financieras.
También corresponde establecer si los riesgos asumidos se encontraban debidamente documentados y aprobados.
AFP ProVida: Santiago Donoso y Patricio Muñoz
Santiago Donoso Hüe se desempeña como gerente general de AFP ProVida y Patricio Muñoz Reinoso dirige el Área de Inversiones, según el reportaje original de Bío Bío Investiga.
ProVida registraba aproximadamente US$624 millones en valorizaciones negativas del conjunto de posiciones consideradas.
Bío Bío Investiga también informó antecedentes sobre reuniones de lobby del responsable de inversiones con autoridades regulatorias durante 2024.
La existencia de reuniones registradas no constituye una irregularidad por sí misma. Su relevancia depende de las materias tratadas, de la transparencia del procedimiento y de la relación comprobable que pudieran tener con decisiones posteriores.
En este caso, el examen de las inversiones deberá centrarse en la cadena de aprobación, los límites establecidos y la actuación de los mecanismos de control interno.
AFP Habitat: Max Sichel y Rodrigo Nader
Max Sichel Day asumió la gerencia general de AFP Habitat el 2 de enero de 2026, mientras que Rodrigo Nader López llegó a la gerencia de Inversiones durante 2025, según la investigación citada.
La administradora registraba valorizaciones negativas por aproximadamente US$512 millones.
Estas fechas tienen especial relevancia porque parte de la estrategia financiera cuestionada se habría desarrollado antes de los nombramientos de los ejecutivos actuales.
No sería jurídicamente correcto atribuirles automáticamente la aprobación inicial de operaciones anteriores a sus respectivos cargos.
El análisis debe separar las decisiones heredadas, su eventual continuidad y las medidas adoptadas posteriormente por cada administración.
AFP Modelo: Andrés Flisfisch y Andrés Balassa
Andrés Flisfisch Camhi ocupa la gerencia general de AFP Modelo y Andrés Balassa Pavez la gerencia de Inversiones.
De acuerdo con Bío Bío Investiga, ambos asumieron sus funciones durante 2021.
La administradora mantenía valorizaciones negativas cercanas a US$225 millones.
En este caso corresponde investigar la evolución de las posiciones financieras, la documentación de riesgos y las decisiones adoptadas ante cambios de las tasas internacionales.
AFP PlanVital: José Joaquín Prat y Diego Dziekonski
En AFP PlanVital, José Joaquín Prat Errázuriz ocupa la gerencia general desde septiembre de 2024, mientras Diego Dziekonski está a cargo del área de inversiones desde 2021, según la investigación de Bío Bío.
La administradora acumulaba aproximadamente US$211 millones en valorizaciones negativas.
La revisión de estas posiciones debe considerar el momento en que fueron adoptadas, la información financiera disponible y las actuaciones desarrolladas para limitar eventuales perjuicios.
AFP UNO: Teo Colombo y Guillermo Marín
Teo Colombo Santorsola ejerce la gerencia general de AFP UNO y Guillermo Marín Bull ocupa la gerencia de Inversiones, según Bío Bío Investiga.
A mayo de 2026, la administradora presentaba valorizaciones negativas por aproximadamente US$13,4 millones.
La cifra es sustancialmente menor que las registradas por otras AFP.
Sin embargo, esa diferencia no permite concluir automáticamente que una administradora actuó mejor o peor que otra, debido a las diferencias en tamaño de fondos y exposición financiera.
Un examen comparativo debe utilizar indicadores proporcionales y considerar las características de cada cartera.
¿Quién aprobó las inversiones y qué controles debían funcionar?
Identificar a los principales ejecutivos constituye solo una primera aproximación.
La responsabilidad por una estrategia de inversión debe analizarse a partir de los procedimientos internos y las competencias efectivas de cada órgano.
Entre los antecedentes que resultan necesarios están las actas de aprobación, informes de evaluación financiera, límites de exposición, advertencias de riesgo y decisiones adoptadas cuando comenzaron a aparecer resultados adversos.
Bío Bío Investiga informó que consultó a seis administradoras —Capital, Cuprum, Habitat, ProVida, PlanVital y Modelo— sobre quiénes aprobaron las estrategias, qué sanciones internas podían haberse aplicado y si existieron comunicaciones entre empresas. Según ese reportaje, ninguna respondió esas preguntas antes del cierre de su publicación.
Esta falta de respuesta ante las consultas realizadas por Bío Bío impide conocer públicamente parte de la justificación institucional de las decisiones cuestionadas.
No obstante, no constituye por sí sola una prueba de infracción o coordinación entre empresas.
¿Existió efecto manada entre las administradoras?
Uno de los aspectos más relevantes del caso es la similitud de las estrategias seguidas por las siete AFP.
El llamado efecto manada describe situaciones en que distintos gestores adoptan decisiones parecidas, entre otras razones, por incentivos para evitar resultados muy diferentes a los del resto de la industria.
En un sistema que contempla comparaciones de rentabilidad relativa, corresponde examinar si esos incentivos favorecieron una concentración de posiciones similares.
Sin embargo, la coincidencia de estrategias no acredita un acuerdo ilícito entre competidores.
Para determinar la existencia de coordinación irregular serían necesarios antecedentes específicos sobre comunicaciones, acuerdos o conductas contrarias a la normativa.
La investigación también debe distinguir entre el efecto de regulaciones comunes, expectativas económicas compartidas y eventuales decisiones coordinadas.
El deber legal de las AFP: la rentabilidad no es su única obligación
El Decreto Ley 3.500 establece reglas sobre los objetivos y responsabilidades de las administradoras.
Su artículo 147 exige realizar las gestiones necesarias para cautelar una rentabilidad adecuada y la seguridad de las inversiones, atendiendo exclusivamente al interés de los fondos.
La norma también contempla responsabilidad de las AFP hasta por culpa leve cuando causan perjuicios a los fondos mediante el incumplimiento de sus obligaciones.
Este estándar obliga a examinar no solo el resultado final de una inversión, sino también las circunstancias en que fue decidida y administrada.
Una inversión puede encontrarse dentro de los instrumentos legalmente autorizados y, aun así, requerir una evaluación acerca de si su ejecución respetó las obligaciones de diligencia, control y seguridad.
Por otra parte, la pérdida de una inversión permitida tampoco demuestra automáticamente negligencia.
La determinación de responsabilidad exige acreditar hechos concretos y su relación con los perjuicios.
Artículo 149: una disposición clave para estudiar la reparación
El artículo 149 del Decreto Ley 3.500 establece la obligación de indemnizar a los fondos por determinados perjuicios directos ocasionados por actuaciones u omisiones de las administradoras, sus directores, dependientes o prestadores de servicios, en los supuestos previstos por la norma.
También contempla, bajo esos requisitos, la responsabilidad solidaria de las personas que hayan participado en las actuaciones correspondientes.
Además, faculta a la Superintendencia de Pensiones para ejercer acciones legales en beneficio de los fondos y obtener las indemnizaciones que procedan.
Esta disposición tiene especial importancia en la crisis del Fondo E.
Demuestra que el sistema jurídico no contempla únicamente sanciones administrativas, sino también mecanismos para exigir reparación cuando existan perjuicios jurídicamente atribuibles a incumplimientos.
Sin embargo, debe subrayarse que la restitución de dinero no es automática.
Para reclamar una indemnización se necesita acreditar los presupuestos legales aplicables, incluyendo el incumplimiento, el daño indemnizable y su relación causal.
La Superintendencia inicia una investigación sancionatoria
El 20 de octubre de 2026, la Superintendencia de Pensiones inició un procedimiento sancionatorio contra las siete administradoras por posibles incumplimientos relacionados con la gestión de inversiones de los fondos D y E.
Este paso introduce una dimensión institucional decisiva.
El procedimiento deberá evaluar si las actuaciones examinadas se ajustaron a los deberes de lealtad, diligencia y protección de los recursos previsionales.
La apertura del procedimiento no significa que las siete AFP hayan cometido infracciones acreditadas ni que exista una sanción definitiva contra sus ejecutivos.
Las administradoras deben contar con las garantías procedimentales correspondientes y la autoridad deberá fundar sus decisiones en los antecedentes reunidos.
Si se acreditan incumplimientos, será necesario precisar cuáles fueron, a quiénes resultan atribuibles y qué consecuencias establece la legislación.
¿Se pueden recuperar los ahorros perdidos del Fondo E?
La pregunta más importante para muchos afiliados es si existe alguna posibilidad real de recuperar el dinero.
La respuesta exige distinguir tres situaciones.
Una eventual recuperación del mercado
Los instrumentos financieros pueden recuperar parte de su valor si las condiciones económicas cambian favorablemente.
Sin embargo, una recuperación futura no está garantizada.
Además, su impacto depende de que el afiliado conserve exposición a los instrumentos correspondientes y de las fechas en que realice movimientos o utilice sus recursos.
Una eventual indemnización por incumplimiento
Si se acredita que una AFP incumplió sus deberes legales y causó perjuicios indemnizables, pueden activarse los mecanismos de responsabilidad previstos por el Decreto Ley 3.500.
Esta vía es jurídicamente diferente de esperar una recuperación del mercado.
En particular, el artículo 149 contempla acciones destinadas a obtener indemnizaciones en beneficio de los fondos, bajo las condiciones que establece la norma.
Esto no significa que cada afiliado tenga garantizada la devolución inmediata de un porcentaje determinado a su cuenta.
Reclamos y acciones individuales
Los afiliados pueden solicitar a sus administradoras información sobre saldos, movimientos, valores cuota, cambios de fondo y evolución de sus cuentas.
También pueden presentar reclamos ante la Superintendencia de Pensiones por eventuales irregularidades.
Quienes consideren haber sufrido un perjuicio individual relacionado con un incumplimiento pueden evaluar su situación mediante asesoría especializada.
Es importante evitar decisiones precipitadas, como cambiar de fondo exclusivamente por temor a pérdidas recientes, sin analizar antes las consecuencias previsionales particulares.
¿Qué medidas deberían adoptarse para proteger a los trabajadores?
La crisis abre una oportunidad para revisar la eficacia de los mecanismos de administración y fiscalización previsional.
Una primera medida sería reforzar la transparencia sobre los riesgos asociados a derivados financieros, especialmente cuando estos afectan fondos que concentran ahorros de personas cercanas a jubilarse.
También resulta pertinente evaluar controles de concentración, pruebas de resistencia frente a escenarios adversos y mecanismos independientes de revisión de estrategias.
La Superintendencia debería publicar, dentro de los límites legales, información que permita comprender cómo se supervisaron las operaciones y cuáles fueron los resultados de las investigaciones.
Asimismo, el sistema necesita una evaluación documentada sobre el impacto de las pérdidas en los afiliados próximos a jubilarse y en los pensionados bajo retiro programado.
Esta información permitiría distinguir los movimientos agregados de mercado de las consecuencias efectivamente experimentadas por las personas.
La eventual reforma de controles debe apoyarse en evidencia técnica y considerar tanto la protección del ahorro como la necesidad de administrar riesgos financieros de manera eficiente.
Conclusión: cuando están en juego las pensiones, la responsabilidad no puede limitarse a explicar las pérdidas
La crisis del Fondo E plantea un problema que trasciende el comportamiento de las tasas internacionales o el resultado de determinados contratos derivados.
Los recursos administrados por las AFP representan años de trabajo, cotizaciones obligatorias y expectativas de seguridad económica durante la vejez.
Para quienes estaban próximos a pensionarse, una caída importante puede modificar el valor de los ahorros disponibles en un momento especialmente sensible. Sus consecuencias concretas requieren ser documentadas, pero no por ello deben quedar fuera del debate público.
La identificación de los siete gerentes generales y sus responsables de inversiones permite examinar las estructuras de dirección de las administradoras. No autoriza, en cambio, a declarar culpables a personas sin demostrar su participación en conductas constitutivas de infracción.
La investigación debe determinar quiénes aprobaron las estrategias, qué riesgos conocían, qué advertencias recibieron y cuáles fueron las medidas adoptadas para proteger los recursos administrados.
Del mismo modo, la actuación de la Superintendencia debe evaluarse mediante antecedentes comprobables, considerando las herramientas de fiscalización existentes y las alertas disponibles durante el desarrollo de las operaciones.
El sistema previsional exige que las administradoras actúen en interés de los fondos y con la diligencia prevista legalmente. Los artículos 147 y 149 del Decreto Ley 3.500 establecen obligaciones y mecanismos de responsabilidad que cobran especial relevancia frente a esta controversia.
Si se demuestra que las administradoras incumplieron esos deberes y causaron perjuicios indemnizables, la respuesta institucional no debería agotarse en sanciones o explicaciones públicas: deberán examinarse las acciones de reparación que correspondan en derecho.
Esto no equivale a exigir la devolución indiscriminada de cualquier pérdida financiera. Significa que un eventual incumplimiento legal con consecuencias patrimoniales debe tener una respuesta proporcional y fundada.
La crítica constructiva también exige revisar el futuro: mayor transparencia, controles de riesgo más exigentes, fiscalización oportuna, información comprensible para los afiliados y una evaluación específica de quienes enfrentan la jubilación con menores posibilidades de recuperar eventuales pérdidas.
La ciudadanía tiene derecho a conocer no solo cuánto perdieron las inversiones, sino cómo se adoptaron las decisiones, si pudieron evitarse los perjuicios y qué mecanismos existen para proteger a los afectados.
El desafío de las autoridades es transformar esas interrogantes en resultados verificables, determinar responsabilidades donde existan y explicar con claridad las medidas que sean legalmente procedentes.
Porque administrar los ahorros destinados a financiar las pensiones no consiste únicamente en buscar rentabilidad: también exige prudencia, transparencia, rendición de cuentas y responsabilidad efectiva cuando una actuación contraria a la ley causa perjuicios.