Más de 359 mil personas en edad de jubilarse enfrentan un escenario de incertidumbre tras las fuertes pérdidas de los fondos previsionales D y E. La pregunta es inevitable: ¿quién responde cuando el riesgo financiero termina afectando los ahorros de quienes trabajaron durante décadas?
Hay una imagen que debería incomodarnos como sociedad: la de una persona de 65 o 70 años revisando sus ahorros previsionales y descubriendo que el dinero acumulado durante una vida de trabajo ha perdido una parte importante de su valor.
No estamos hablando de un inversionista profesional que decidió arriesgar su patrimonio en busca de ganancias extraordinarias. Estamos hablando de trabajadores, jubilados, madres, padres y adultos mayores que confiaron sus recursos a un sistema diseñado para financiar sus últimos años de vida.
Y aquí surge una pregunta que Chile no puede seguir postergando:
¿Hasta cuándo vamos a normalizar que los riesgos financieros sean asumidos principalmente por quienes ahorran para su jubilación?
La contradicción de los fondos conservadores
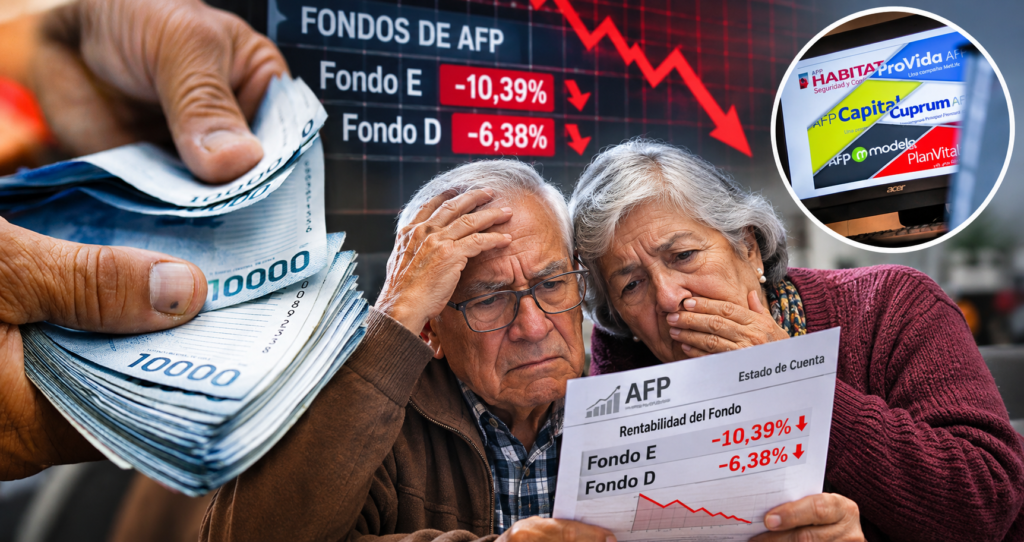
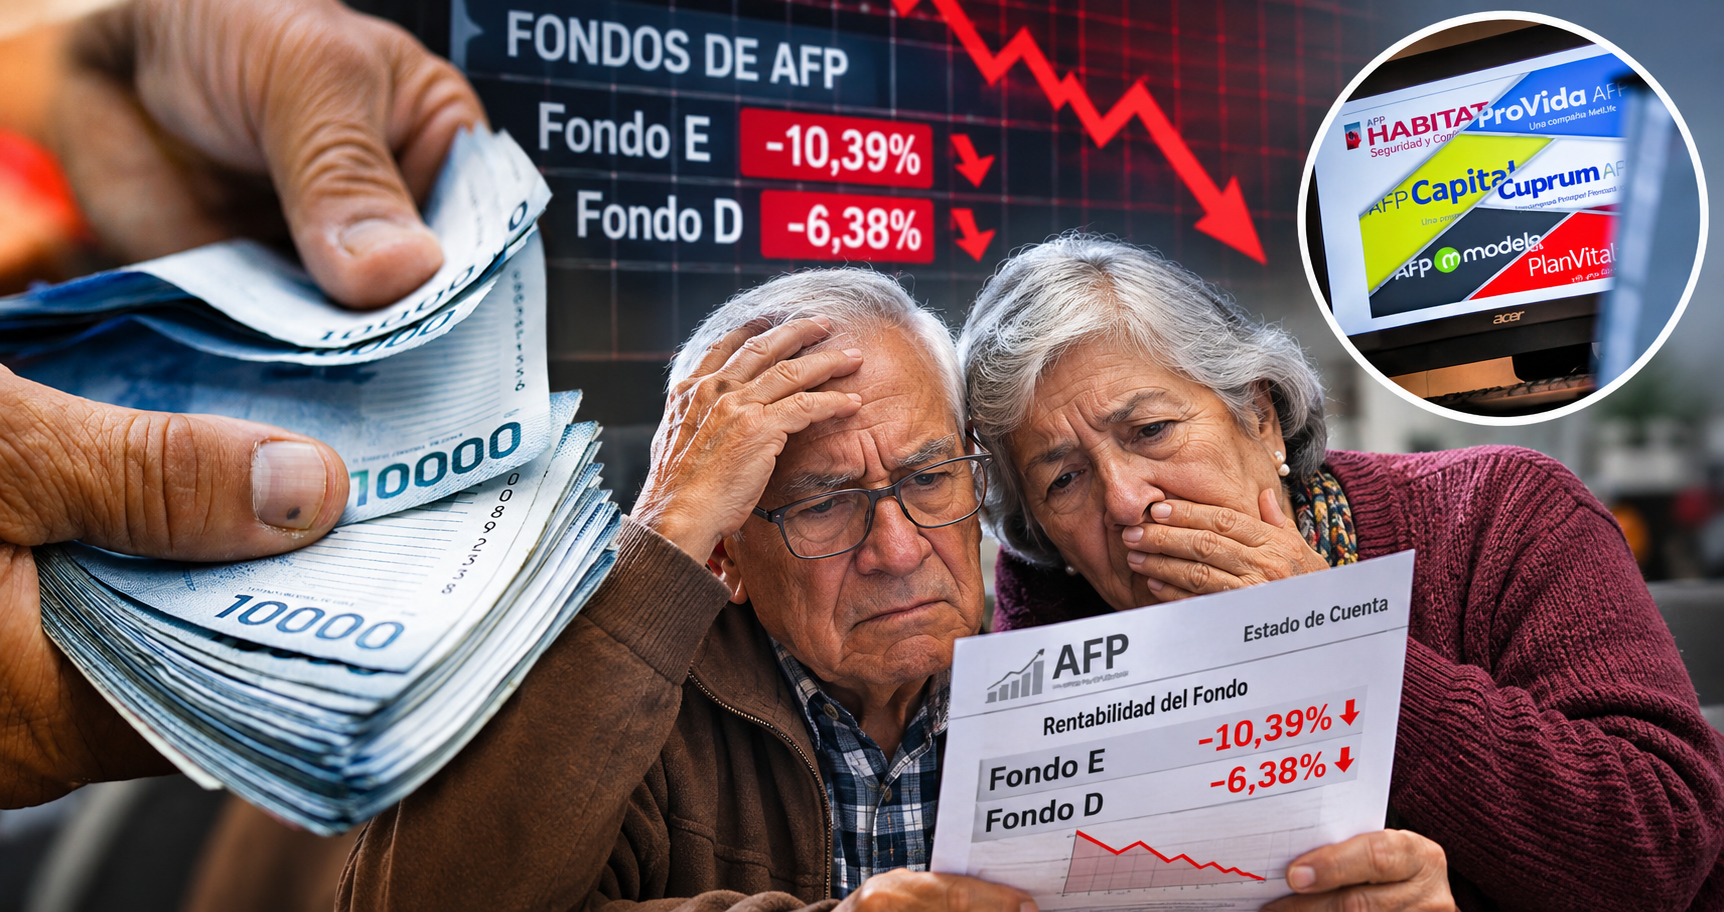
Entre enero y septiembre de 2026, el Fondo E, considerado el más conservador del sistema previsional chileno, registró una rentabilidad real negativa de 10,39%. El Fondo D, también clasificado entre las alternativas de menor riesgo relativo, retrocedió 6,38%.
Son cifras que deberían provocar una reflexión profunda.
Según una investigación publicada por CIPER Chile, basada en estadísticas de la Superintendencia de Pensiones, 359.707 personas que ya se encuentran en edad de jubilarse mantenían sus ahorros en estos dos fondos.
La misma investigación advirtió sobre la situación de otras 85.996 personas pensionadas mediante retiro programado, cuyos montos podrían verse afectados por los recálculos correspondientes.
Pero debemos comprender algo fundamental: una pérdida de rentabilidad no significa que todas esas personas hayan sufrido exactamente la misma disminución patrimonial, ni que todas recibirán automáticamente una pensión menor en idéntica proporción.
Cada situación depende del saldo acumulado, la trayectoria de inversiones, las condiciones de jubilación y los mecanismos de cálculo aplicables.
Sin embargo, la preocupación es legítima.
Porque cuando hablamos de personas cercanas al retiro, el tiempo disponible para recuperar pérdidas suele ser mucho más limitado.
¿Quién protege realmente al trabajador?
Durante años se ha explicado a los afiliados que los multifondos ofrecen distintos niveles de exposición al riesgo.
El Fondo A representa una alternativa más volátil y el Fondo E se presenta como la opción de menor riesgo relativo.
Pero lo ocurrido durante 2026 demuestra que ser conservador no significa estar protegido frente a pérdidas importantes.
Una cartera concentrada en instrumentos de renta fija también puede sufrir disminuciones de valor cuando cambian las tasas de interés. Y los instrumentos derivados, como los contratos swap, pueden amplificar determinadas exposiciones financieras.
Un swap de tasas de interés permite intercambiar flujos de pagos calculados con distintas tasas. Puede utilizarse para administrar riesgos, pero también implica compromisos y posibles pérdidas cuando el mercado evoluciona de manera desfavorable.
El problema no está necesariamente en la existencia de estos instrumentos.
El problema surge cuando debemos preguntarnos si los riesgos asumidos eran compatibles con las necesidades de los afiliados más próximos a jubilarse.
No corresponde afirmar que toda operación con derivados constituye una apuesta irresponsable. Pero sí corresponde exigir explicaciones sobre el volumen de esas operaciones, sus objetivos, los controles utilizados y sus resultados.
Los administradores profesionales tienen la obligación de explicar sus decisiones con claridad.
El trabajador no debería necesitar un doctorado en economía para entender por qué disminuyeron sus ahorros.
La jubilación no puede depender solamente de la suerte financiera
Quiero detenerme en algo que muchas veces queda fuera de las grandes discusiones económicas.
Detrás de cada cuenta individual existe una historia.
Está la trabajadora que dedicó décadas a sostener a su familia.
Está el hombre que trabajó largas jornadas y esperaba descansar después de cumplir su vida laboral.
Está la persona que enfrenta enfermedades, dificultades económicas o responsabilidades familiares cuando llega a la vejez.
Para ellos, una pensión no es simplemente una cifra reflejada en una plataforma digital.
Es el dinero destinado a comprar medicamentos, pagar cuentas, alimentarse y vivir con dignidad.
Por eso me preocupa que el debate previsional se reduzca tantas veces a gráficos de rentabilidad, porcentajes acumulados y explicaciones técnicas que parecen olvidar a quienes están detrás de los números.
La rentabilidad importa. Naturalmente que importa.
Pero también importan la estabilidad, la información transparente y la protección frente a riesgos desproporcionados.
Un sistema previsional debe evaluarse por su capacidad de contribuir a pensiones suficientes, no solamente por los retornos que consigue durante sus mejores años.
Las AFP deben rendir cuentas
Cuando un fondo registra pérdidas importantes, no basta con explicar que los mercados internacionales estuvieron difíciles.
Las condiciones económicas globales influyen, sin duda, y ninguna administradora puede garantizar resultados positivos permanentes.
Pero una cosa es reconocer el riesgo inherente a los mercados y otra muy distinta es renunciar a evaluar la calidad de las decisiones adoptadas por quienes administran recursos ajenos.
La Superintendencia de Pensiones debe contar con información suficiente para determinar si las políticas de inversión, los límites de exposición y los mecanismos de control fueron adecuados.
Las AFP, por su parte, deberían explicar públicamente qué riesgos asumieron, por qué lo hicieron y cuáles son las medidas adoptadas para evitar exposiciones incompatibles con el perfil de cada multifondo.
También sería razonable revisar si la regulación vigente proporciona herramientas eficaces para controlar riesgos que no siempre resultan evidentes al observar únicamente la proporción de acciones y bonos.
La transparencia no puede aparecer solamente cuando los resultados son favorables.
Debe existir también cuando las decisiones financieras generan pérdidas.
Los adultos mayores merecen certezas, no promesas
Es importante evitar otro extremo: presentar estas pérdidas como si necesariamente fueran definitivas.
Los fondos pueden experimentar recuperaciones, y la rentabilidad de un período de nueve meses no describe por sí sola el desempeño de toda una vida de ahorro.
Tampoco podemos asegurar que el próximo recálculo de cada pensión por retiro programado será necesariamente negativo. En ese proceso intervienen factores adicionales, como el saldo, las tasas técnicas y las características de cada beneficiario.
Pero reconocer esas precisiones no significa restar importancia a lo sucedido.
Lo que corresponde es exigir respuestas concretas y comprensibles.
¿Cuál fue la exposición real de los fondos a los movimientos de tasas internacionales?
¿Se utilizaron instrumentos derivados de manera prudente y conforme a sus objetivos?
¿Los afiliados recibieron información suficiente sobre los riesgos asumidos?
¿La fiscalización respondió oportunamente a las señales de deterioro?
¿Es necesario fortalecer los límites regulatorios para quienes están más próximos a pensionarse?
Son preguntas que merecen respuestas documentadas y públicas.
Una reflexión final: el ahorro previsional tiene rostro humano
En mi opinión, Chile necesita recuperar una idea esencial: la seguridad económica en la vejez no puede ser tratada como una preocupación secundaria frente a la rentabilidad financiera.
Quienes han trabajado durante décadas merecen mucho más que explicaciones técnicas cuando sus ahorros disminuyen.
Merecen transparencia, fiscalización, responsabilidad y reglas que consideren verdaderamente la etapa de vida en que se encuentran.
No se trata de prometer inversiones sin riesgo, porque eso sería engañoso.
Se trata de exigir que los riesgos sean entendidos, controlados y justificados.
Y, sobre todo, que el sistema nunca pierda de vista a las personas para quienes existe.
Porque detrás de cada porcentaje negativo hay trabajadores que envejecen, familias que dependen de una pensión y personas que ya no tienen toda una vida por delante para recuperarse de una mala decisión financiera.
Chile debe discutir con seriedad quién asume esos riesgos, cómo se supervisan y qué protección merecen quienes están llegando al final de su vida laboral.
Los ahorros previsionales no son simplemente instrumentos de inversión: representan décadas de esfuerzo humano.
Y ese esfuerzo merece respeto.