El Niño y los temporales ponen en alerta a empresas chilenas ante nuevas exigencias financieras por riesgo climático
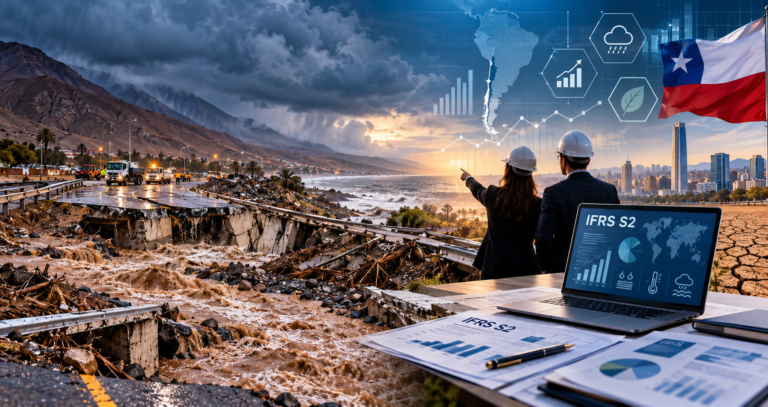
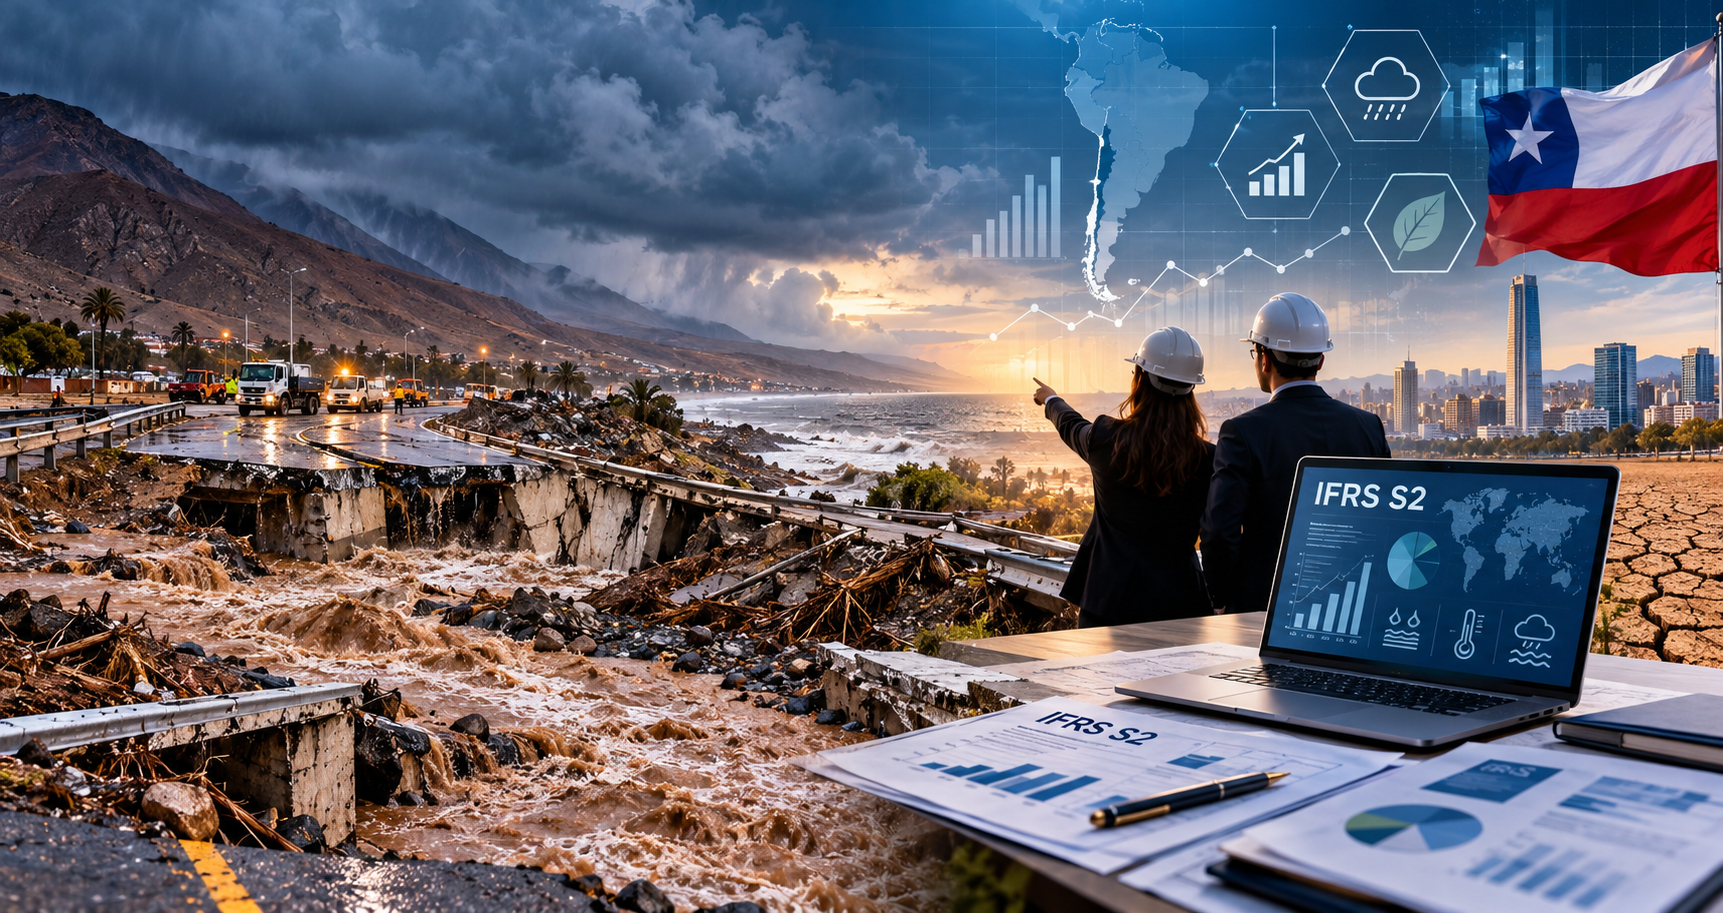
El fortalecimiento del fenómeno de El Niño y los daños provocados por los temporales de julio de 2026 han vuelto a situar el riesgo climático entre las preocupaciones económicas de Chile. Las consecuencias sobre infraestructura, transporte, abastecimiento y continuidad operacional plantean nuevos desafíos para las empresas, especialmente ante las exigencias de divulgación de información financiera relacionada con el clima.
Por Joaquín Guzmán Meneses
En este contexto, la consultora internacional SLR Consulting advierte que la adopción del estándar IFRS S2 obligará a las entidades sujetas a la normativa a profundizar sus análisis sobre los riesgos físicos y de transición climática, considerando sus posibles efectos sobre los costos, las inversiones y la continuidad del negocio.
La Organización Meteorológica Mundial (OMM) confirmó en septiembre que El Niño se encuentra establecido y que existe una probabilidad cercana al 100% de que persista hasta febrero de 2027.
La entidad internacional también proyectó que el fenómeno podría alcanzar una intensidad muy fuerte hacia finales de 2026, aumentando las posibilidades de alteraciones significativas en los patrones de precipitaciones y temperaturas a escala mundial.
Para las empresas, estos escenarios representan riesgos que pueden repercutir directamente en sus operaciones y resultados financieros.
El temporal de julio y sus consecuencias económicas
Entre el 15 y el 20 de julio de 2026, un sistema de precipitaciones afectó distintas zonas del país, con especial intensidad en las regiones de Atacama y Coquimbo.
El episodio provocó daños en caminos, puentes, infraestructura pública y sistemas de conectividad, además de dificultades para distintas actividades productivas.
Según antecedentes del Ministerio de Obras Públicas, el costo preliminar de recuperación de la infraestructura afectada en Coquimbo y la provincia de Huasco se estimó entre US$400 y US$500 millones.
Las autoridades señalaron que la cifra podría alcanzar los US$700 millones al considerar déficits de infraestructura anteriores, por lo que ese monto no representa exclusivamente los daños directamente ocasionados por el evento meteorológico.
El Centro de Ciencia del Clima y la Resiliencia (CR2), de la Universidad de Chile, documentó 649 reportes de emergencia de infraestructura durante los seis días del temporal.
De ese total, 311 correspondieron a Coquimbo y 110 a Atacama.
Ambas regiones concentraron aproximadamente el 65% de los reportes registrados en el área analizada.
Los antecedentes muestran cómo los fenómenos meteorológicos pueden afectar simultáneamente la conectividad territorial, las actividades económicas y el funcionamiento de servicios esenciales.
Sin embargo, la existencia de un temporal extremo no permite atribuir automáticamente la totalidad de sus características al cambio climático. Una conclusión de esa naturaleza requiere estudios científicos específicos.
El riesgo climático también es un riesgo financiero
Para SLR Consulting, los efectos de los fenómenos climáticos extremos obligan a las compañías a superar una visión centrada exclusivamente en el cumplimiento ambiental.
La consultora plantea que los riesgos físicos del clima deben incorporarse a la planificación financiera y operacional de las empresas.
Entre sus posibles consecuencias se encuentran el deterioro de instalaciones, las interrupciones de servicios, el aumento de costos logísticos, los daños en activos y las dificultades para mantener las cadenas de abastecimiento.
Una empresa que depende de una carretera para transportar materias primas, por ejemplo, puede enfrentar mayores costos si una inundación interrumpe esa conexión.
Del mismo modo, una instalación productiva expuesta a temperaturas extremas o escasez de agua podría experimentar mayores gastos para mantener su funcionamiento.
Estas situaciones muestran que el análisis climático no solo interesa a las áreas ambientales de las compañías, sino también a sus equipos financieros, de operaciones y de gestión de riesgos.
¿Qué es IFRS S2 y por qué importa para las empresas chilenas?
La norma IFRS S2, Climate-related Disclosures, desarrollada por el International Sustainability Standards Board (ISSB), establece requisitos para divulgar información financiera relacionada con riesgos y oportunidades climáticas.
Su objetivo es proporcionar antecedentes útiles para que inversionistas y otros usuarios de información financiera comprendan cómo estas variables podrían afectar las perspectivas de una empresa.
El estándar considera tanto los riesgos físicos como aquellos vinculados con la transición hacia una economía de menores emisiones.
Los riesgos físicos comprenden fenómenos agudos, como inundaciones, temporales y olas de calor, así como procesos crónicos, entre ellos sequías prolongadas y cambios persistentes en las temperaturas.
Los riesgos de transición, por su parte, pueden relacionarse con nuevas regulaciones, transformaciones tecnológicas y cambios en los mercados.
La IFRS S2 requiere divulgar información sobre gobernanza, estrategia, gestión de riesgos, indicadores y objetivos climáticos, junto con evaluaciones de resiliencia mediante análisis de escenarios.
CMF establece aplicación obligatoria desde el ejercicio 2027
En Chile, la Comisión para el Mercado Financiero (CMF) incorporó los estándares IFRS S1 e IFRS S2 a su regulación mediante la Norma de Carácter General N.º 519.
Posteriormente, el 27 de julio de 2026, publicó la NCG N.º 572, que otorgó un año adicional para su implementación obligatoria.
De acuerdo con el nuevo calendario, las exigencias comenzarán a aplicarse al ejercicio anual 2027, cuyas memorias se reportarán durante 2028.
La decisión respondió a los desafíos que supone adaptar los sistemas, procedimientos y estructuras de gobierno corporativo de las entidades fiscalizadas.
Por ello, el período previo representa una oportunidad para preparar los mecanismos de identificación, medición y divulgación de riesgos climáticos.
La obligación no alcanza automáticamente a todas las empresas chilenas, sino a aquellas comprendidas en el ámbito de aplicación de la regulación correspondiente.
SLR advierte que identificar riesgos no significa estar preparados
Germán Sáenz, director de Corporate Sustainability Advisory para América Latina de SLR Consulting, sostiene que numerosas empresas han avanzado en la identificación de riesgos y oportunidades asociados al clima.
Sin embargo, advierte que incorporar estos antecedentes a un informe no garantiza necesariamente que exista preparación suficiente para enfrentar eventos extremos.
Desde esa perspectiva, la consultora considera necesario profundizar los análisis climáticos, utilizando información más detallada sobre operaciones, infraestructura y cadenas de suministro.
Para Sáenz, el desafío consiste en comprender dónde se concentran las principales exposiciones y cómo estas podrían traducirse en consecuencias económicas en diferentes horizontes temporales.
Ello supone abandonar las evaluaciones exclusivamente generales y avanzar hacia estudios más específicos, capaces de identificar qué instalaciones, actividades o segmentos del negocio podrían verse afectados.
De los informes corporativos a las decisiones de inversión
Uno de los aspectos centrales de IFRS S2 es el análisis de escenarios climáticos.
Esta herramienta permite evaluar cómo podría responder una empresa frente a diferentes condiciones futuras.
Por ejemplo, una compañía podría analizar los efectos de una trayectoria de mayor calentamiento global sobre su infraestructura, disponibilidad de recursos y continuidad operacional.
También podría estudiar los cambios necesarios para adaptarse a un escenario de transición hacia actividades económicas con menores emisiones de gases de efecto invernadero.
Estos ejercicios no buscan predecir exactamente el futuro, sino examinar la capacidad de una organización para responder a circunstancias plausibles.
La Fundación IFRS establece que el análisis de escenarios debe ser proporcional a las circunstancias de cada entidad.
En consecuencia, las compañías deben considerar la naturaleza de sus actividades, sus capacidades y la información disponible para evaluar la resiliencia de su estrategia y modelo de negocio.
La cadena de valor como nuevo foco de evaluación
Otro cambio relevante consiste en ampliar la mirada más allá de las instalaciones propias.
El riesgo climático también puede presentarse en proveedores, centros de distribución, rutas de transporte, infraestructura energética y mercados de destino.
Una empresa cuyas instalaciones no resulten directamente afectadas por un temporal podría enfrentar interrupciones si uno de sus principales proveedores pierde conectividad o capacidad productiva.
Por eso, SLR plantea que las organizaciones deben identificar los puntos vulnerables de toda su cadena de valor.
La evaluación también debería permitir comprender cómo estas exposiciones podrían influir en ingresos, gastos, flujos de caja y decisiones de inversión.
En este escenario, la gestión climática deja de estar limitada a la elaboración de reportes de sostenibilidad y adquiere mayor relevancia dentro de la planificación estratégica.
¿Qué papel deben asumir los directorios?
Desde SLR Consulting consideran fundamental que los directorios y los principales equipos ejecutivos participen en la comprensión de los riesgos y oportunidades climáticas.
El objetivo es que la información obtenida mediante los análisis pueda incorporarse efectivamente a las decisiones empresariales.
Esto incluye evaluar inversiones en infraestructura, planes de continuidad operacional, mecanismos de adaptación y estrategias de largo plazo.
También supone revisar si los procedimientos de identificación y respuesta resultan adecuados frente a eventos climáticos que pueden producir consecuencias simultáneas en distintas áreas del negocio.
La consultora sostiene que el propósito final es fortalecer la capacidad de las empresas para mantener sus operaciones y enfrentar condiciones ambientales cambiantes.
Conclusión: el clima pasa a formar parte de la planificación financiera
Los daños provocados por los temporales y las perspectivas de un fenómeno de El Niño intenso refuerzan la importancia de incorporar las variables climáticas a la planificación económica.
Las empresas expuestas a inundaciones, sequías, temperaturas extremas o interrupciones logísticas pueden enfrentar impactos que trascienden las pérdidas materiales inmediatas.
La aplicación de IFRS S2 representa un avance hacia una divulgación más sistemática de esas exposiciones, aunque el reporte de información no sustituye por sí solo las medidas de prevención y adaptación.
El desafío para las entidades comprendidas en la normativa será desarrollar evaluaciones útiles, identificar vulnerabilidades y conectar sus resultados con decisiones concretas.
La principal transformación consiste en comprender que el riesgo climático ya no puede analizarse únicamente como una variable ambiental: también puede comprometer la continuidad operacional, las inversiones y los resultados financieros de las empresas.
El período previo a la aplicación obligatoria de los estándares ofrece una oportunidad para fortalecer esa preparación antes de que nuevas emergencias vuelvan a poner a prueba la capacidad de respuesta del sector productivo chileno.
Información basada en antecedentes de SLR Consulting, la Organización Meteorológica Mundial, la CMF, el Ministerio de Obras Públicas y el Centro de Ciencia del Clima y la Resiliencia.